↓お金の使い方や貯め方もチェック↓
金融リテラシー診断とは?
金融リテラシー診断とは、お金の基本を学びたい人が、10問の知識問題で理解を確かめられる診断テストです。
金利・物価・家計・契約・リスクについて、正しいと思う答えを選びます。結果は今回の10問の正答率を5段階で表示します。
「用語は聞くけれど、説明できるか自信がない」。そんなときの学び直しの入口に使ってください。わからない問題があっても、その項目から始めれば大丈夫です。
正答率の読み方
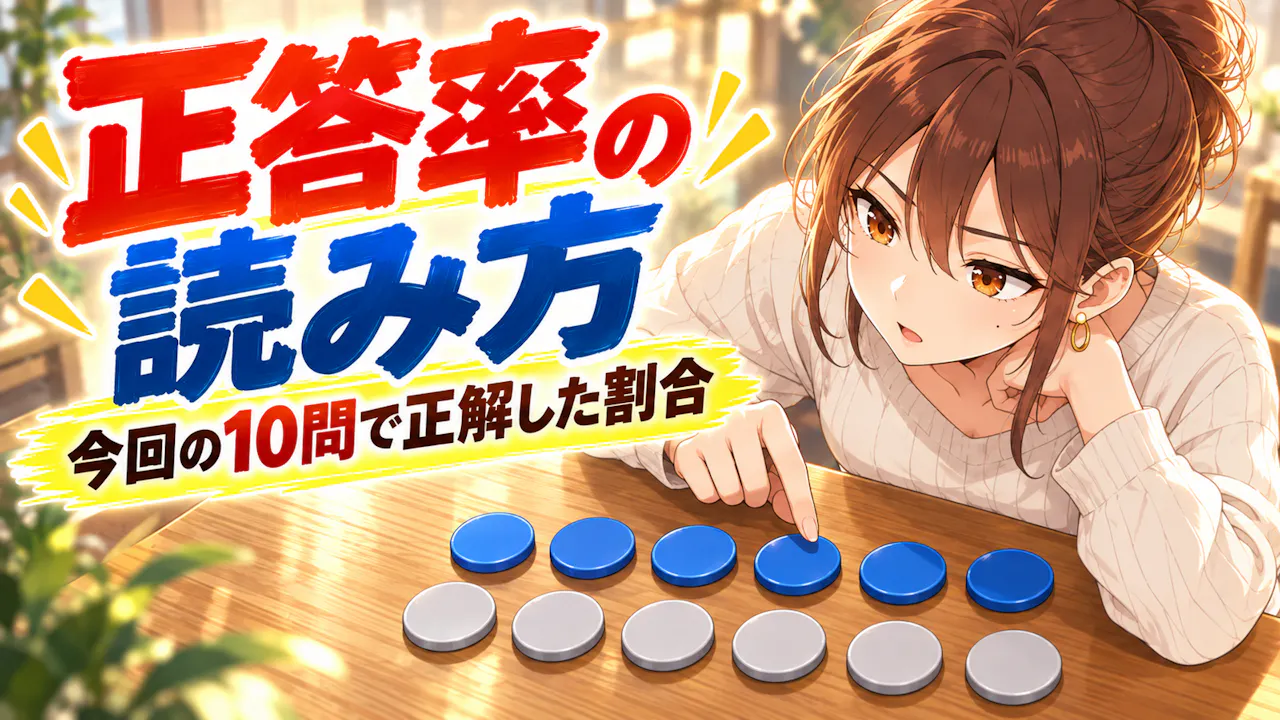
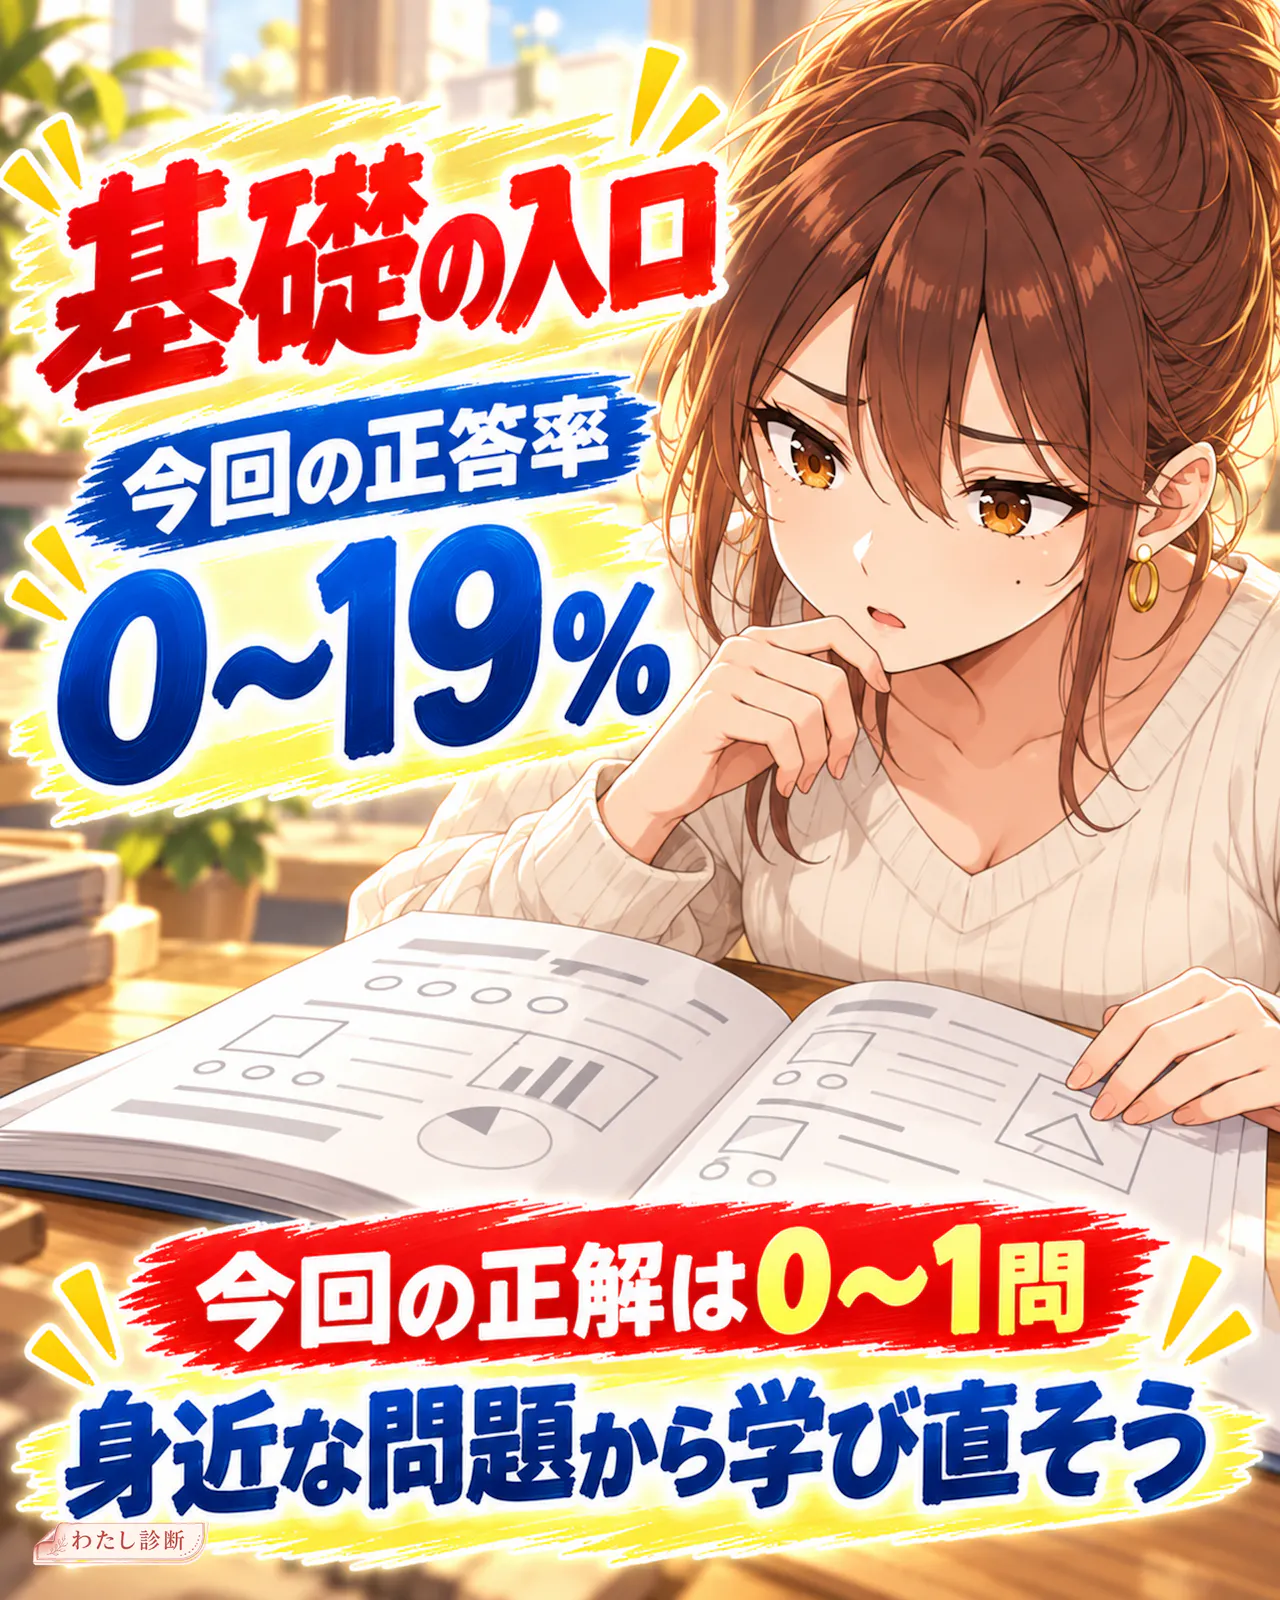
表示される割合は、今回の10問で正解した割合です。
1問正解するごとに10%です。「わからない」も正解数には含めず、10問を分母に数えます。結果の区分は0〜19%、20〜39%、40〜59%、60〜79%、80〜100%で、実際の点数は10%刻みになります。
貯金額や投資の成功率、金融能力全体を示す数字ではありません。全国平均との比較や、資格試験の合否判定にも使いません。同じ点数でも正解した問題は違うため、迷った番号の解説を読み返してみましょう。
10問の正解と解説
答えを覚えるだけでなく、なぜそうなるかを一つ確認してみましょう。
診断を終えたら、迷った問題の番号から読むのがおすすめです。以下は一般的な基礎知識の説明で、個別の金融商品や契約を勧めるものではありません。
Q1:家計の問題
正解は「税金などを引いた手取り額」。手取り額は、総支給額から税金や社会保険料などを差し引いた額です。家計の予算では、実際に受け取る収入を出発点にします。
出典:政府広報オンライン「お金の勉強をしませんか?」(2026年10月26日確認)。
Q2:家計の問題
正解は「固定費」。毎月の家賃や定額の通信料などは固定費です。金額が一生変わらないという意味ではなく、継続して発生する費用を整理する区分です。
出典:政府広報オンライン「お金の勉強をしませんか?」(2026年10月26日確認)。
Q3:金利の問題
正解は「2,000円」。10万円×0.02=2,000円です。この問題は1年間、税引前で考えています。現実には税金や利息の計算方法など、商品の条件も確認します。
出典:金融庁「資産形成の基本」(2026年10月26日確認)。
Q4:金利の問題
正解は「元本に加えて次の利息を計算」。複利は、利息などの収益を元本に加え、その合計を次の計算のもとにする仕組みです。計算の仕組みを理解することと、運用で必ず利益が出ることは別です。
出典:金融庁「資産形成の基本」(2026年10月26日確認)。
Q5:物価の問題
正解は「減る」。手元のお金が同じで値段だけが上がれば、買える量は減ります。たとえば1個100円から125円になれば、1万円で買える数は100個から80個になります。
出典:日本銀行「おしえて!日本銀行」(2026年10月26日確認)。
Q6:物価の問題
正解は「下がる」。預金額が増えても、物価の上がり方のほうが大きければ、買える量は減ります。条件を同じにそろえると1.01÷1.02は1未満です。残高の増加と購買力の増加を分けて考えます。
出典:日本銀行「おしえて!日本銀行」(2026年10月26日確認)。
Q7:契約の問題
正解は「合意すれば成立する」。契約は当事者の意思が合致することで成立するのが原則です。書面が必要な例外もあります。成立するかどうかと、後で内容を証明できるかどうかは別なので、条件を記録する意味があります。
出典:消費者庁「社会への扉」教師用解説書(2026年10月26日確認)。
Q8:契約の問題
正解は「通信販売には制度がない」。通信販売には法律上のクーリング・オフ制度がありません。ただし「返品は一切できない」という意味ではありません。返品特約の有無や内容などで扱いが異なるため、購入前に返品条件を確認します。
出典:国民生活センター「通信販売はクーリング・オフできません」(2026年10月26日確認)。
Q9:リスクの問題
正解は「値動きの幅を抑えること」。値動きが異なる資産を組み合わせると、一つだけを持つ場合に比べ、全体の価格変動をある程度抑えることが期待できます。損失を完全になくしたり、利益を保証したりする方法ではありません。
出典:金融庁「資産形成の基本」(2026年10月26日確認)。
Q10:リスクの問題
正解は「大きくなる」。一般に期待する収益が高いほど、結果の振れ幅も大きくなります。高いリターンだけを見て安全性も高いと考えることはできません。ここでは特定の商品を選ぶ判断は行いません。
出典:金融庁「資産形成の基本」(2026年10月26日確認)。
金融リテラシー診断のよくある質問
点数が低いと、お金の管理が苦手ということ?
知識問題の正答数から、管理習慣までは判断できません。初めて見る言葉や、勘違いしていた仕組みを見つけるために使ってください。
高得点なら投資を始めても大丈夫?
この点数は、投資を始める判断や利益の保証には使えません。実際の判断では、目的や生活状況、商品の内容など、別の情報が必要です。
何から復習すればいい?
迷った問題を一つ選び、解説と出典を読んでから、自分の言葉で理由を説明してみましょう。たとえば金利の計算なら数字を変えて試すと、答えの暗記だけになりにくくなります。